Cae recaudación de ISR por informalidad
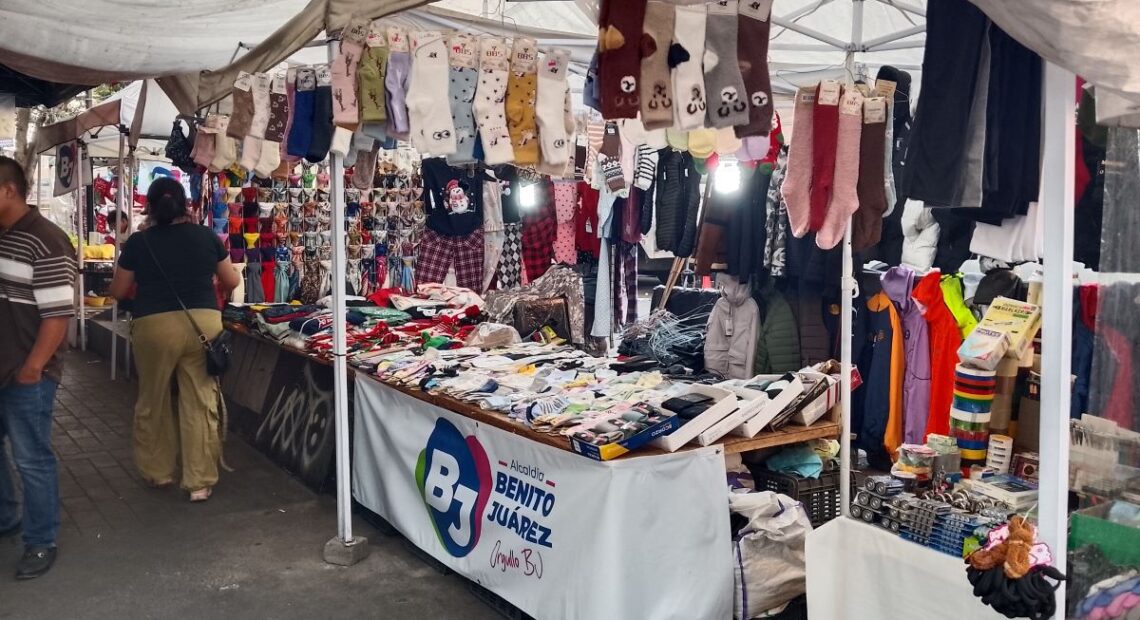
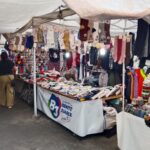
Ambulantaje. Contra el ISR. Foto: Libre en el Sur.
La recaudación del Impuesto sobre la Renta registra su mayor descenso para un lapso similar desde 2009, afectada por la informalidad.
Analistas financieros advierten que la estrechez de la base gravable limita el potencial de ingresos tributarios y recarga la fiscalización en causantes cautivos.
STAFF / LIBRE EN EL SUR
La participación del Impuesto sobre la Renta (ISR) en los ingresos tributarios del país cayó al 52.2 por ciento durante los primeros siete meses del año, lo que representa su nivel más bajo para un periodo igual en las últimas dos décadas, de acuerdo con cifras oficiales de la Secretaría de Hacienda y Crédito Público (SHCP). En el mismo lapso del año previo, dicha contribución representaba el 55.5 por ciento del total recaudado.
Informes de la dependencia federal indican que la recaudación del gravamen se situó en un billón 777 mil 427.5 millones de pesos, lo que constituye el descenso más pronunciado para un periodo similar desde el año 2009. Analistas de Grupo Financiero Banamex señalaron que este comportamiento refleja las limitaciones estructurales del mercado laboral y de la economía nacional frente a las obligaciones fiscales.
“La informalidad laboral, que es de 55 por ciento de la población ocupada, limita la capacidad del Estado para gravar una parte relevante del ingreso laboral y empresarial”, destacaron los especialistas de la institución financiera en un análisis económico reciente.
Este fenómeno económico nacional se refleja de manera cotidiana en las calles de la capital del país, donde es visible una creciente proliferación del ambulantaje en diversas alcaldías de la Ciudad de México. En demarcaciones como Benito Juárez, por ejemplo, resulta evidente el incremento del comercio informal en espacios públicos y vialidades, una dinámica que opera al margen de los registros fiscales y contribuye a ensanchar el sector no formal de la economía.
Por su parte, instituciones como Banco Base puntualizaron que, desde 1991, el cobro del ISR sólo ha retrocedido seis por ciento o más en un tramo de enero a julio en tres ocasiones históricas previas: durante las crisis económicas de 1995, cuando disminuyó 18.9 por ciento; en 1996, con una baja de 18.1 por ciento; y en 2009, cuando se contrajo 10.4 por ciento. De esta forma, el retroceso actual se posiciona como el cuarto más profundo en los últimos 36 años.
“La recaudación tributaria en el acumulado de enero-julio se mantuvo prácticamente sin cambio en términos reales; al interior continuó el cambio en la composición de los ingresos tributarios, con una menor participación del ISR y un mayor peso de los impuestos al consumo, reflejando el aumento de la informalidad laboral en México”, subrayó Banco Base.
Las estadísticas de la SHCP detallan que, a partir de 2022 —año en el que el ISR alcanzó una participación máxima de 61.3 por ciento dentro de los ingresos tributarios—, la aportación de este gravamen ha disminuido de forma continua hasta el 52.2 por ciento observado en 2026.
En contraste con el retroceso del impuesto directo sobre la renta, los gravámenes al consumo mostraron una tendencia al alza durante el mismo periodo de comparación. La participación del Impuesto al Valor Agregado (IVA) en la recaudación nacional aumentó de 27.8 a 30.6 por ciento, mientras que el Impuesto Especial sobre Producción y Servicios (IEPS) subió de 11.6 a 11.8 por ciento, según los registros de la dependencia federal.
Especialistas económicos enfatizaron que la estrechez de la base gravable limita severamente el potencial del Estado para captar mayores recursos mediante el ISR, debido a que una proporción significativa de los trabajadores y de las actividades económicas opera fuera de los esquemas formales de tributación.
Los ingresos no salariales, tales como honorarios profesionales, arrendamiento de bienes inmuebles, operaciones de pequeños comercios o determinadas rentas de capital, suelen ser más difíciles de fiscalizar que los salarios formales. Como resultado de esta dinámica, los incrementos y la presión fiscal tienden a recaer de manera prioritaria sobre los contribuyentes más trazables, principalmente los asalariados formales y las empresas con obligaciones contables plenamente establecidas.